
Wartość majątku przechowuje się nie w jednym „bezpiecznym” miejscu, lecz w kilku uzupełniających się warstwach. Najważniejsze są trzy filary: fizyczne zabezpieczenie aktywów, dywersyfikacja finansowa oraz dokumentacja prawna potwierdzająca ich pochodzenie i status.
Ochrona majątku jako zarządzanie ryzykiem
Przechowywanie wartości majątku oznacza ograniczanie ryzyka utraty siły nabywczej, kradzieży, zniszczenia oraz sporów dotyczących własności. Złoto, waluty czy inne aktywa materialne mogą pełnić różne funkcje, ale żadna z tych form nie chroni przed wszystkimi zagrożeniami jednocześnie.
Dlatego strategia powinna łączyć trzy obszary. Filar fizyczny dotyczy miejsca przechowywania dóbr materialnych, takich jak sztabki i monety bulionowe. Filar finansowy obejmuje rozłożenie środków między różne waluty i rodzaje aktywów. Filar prawny polega na uporządkowaniu dowodów własności oraz historii pochodzenia majątku.
Gdzie przechowywać złoto i inne metale szlachetne?
Fizyczne złoto nie wymaga skomplikowanej obsługi, ale właściciel odpowiada za jego ochronę. Dotyczy to zarówno kradzieży, jak i pożaru, wilgoci, uszkodzeń mechanicznych czy utraty dokumentów potwierdzających autentyczność. Wybór miejsca powinien zależeć od wartości kruszcu, częstotliwości dostępu i akceptowanego kosztu.
Domowy sejf zapewnia szybki dostęp, ale wymaga właściwego montażu i dodatkowych zabezpieczeń. Skrytka bankowa korzysta z ochrony instytucjonalnej, jednak dostęp do niej zależy od godzin pracy placówki i warunków umowy. Profesjonalny skarbiec oferuje rozbudowane zabezpieczenia, lecz wiąże się z opłatą oraz mniejszą bezpośrednią kontrolą nad aktywem.
| Metoda | Bezpieczeństwo | Dostępność | Koszty |
|---|---|---|---|
| Sejf domowy | Zależne od klasy, montażu i ochrony budynku | Natychmiastowa | Jednorazowo zwykle od kilkuset do kilku tysięcy złotych, zależnie od klasy |
| Skrytka bankowa | Wysokie zabezpieczenia bankowe, ale brak ochrony BFG dla zawartości skrytki | W godzinach i na zasadach określonych przez bank | Około 600 zł rocznie do kilku tysięcy złotych, zależnie od banku i rozmiaru |
| Profesjonalny skarbiec | Wysoka ochrona, monitoring i kontrola dostępu | Zależna od operatora i procedur | Zwykle opłata roczna, często wyższa niż przy małej skrytce |
Przy wyborze sejfu liczy się nie tylko jego odporność na włamanie, lecz także trwałe przymocowanie do ściany lub podłoża. Lekki sejf, który można wynieść z budynku, nie zapewnia takiej ochrony jak model właściwie zamontowany. Warto też sprawdzić, czy polisa mieszkaniowa obejmuje sztabki i monety inwestycyjne. W wielu umowach metale szlachetne są wyłączone z ochrony albo objęte osobnymi limitami.
Skrytka bankowa znajduje się w pomieszczeniu o wysokim poziomie zabezpieczeń, ale jej zawartość nie jest depozytem bankowym. Skrytki depozytowe nie są objęte gwarancją Bankowego Funduszu Gwarancyjnego. W razie problemów banku własność przechowywanego złota pozostaje przy najemcy, lecz dostęp do niego może zostać czasowo utrudniony. Przed podpisaniem umowy trzeba sprawdzić zasady dostępu, odpowiedzialność banku, procedurę dla pełnomocników oraz sposób postępowania w razie utraty klucza.
Profesjonalny skarbiec komercyjny może być rozwiązaniem dla większej ilości kruszcu. W niektórych modelach złoto przechowuje operator skarbca, producent albo dealer. Przed wyborem usługi należy ocenić, kto jest właścicielem aktywa, czy złoto jest przypisane do konkretnego klienta, jakie są zasady wydania oraz czy zawartość podlega ubezpieczeniu.
Przy niewielkiej liczbie monet lub małych sztabek część osób wybiera przechowywanie w domu. Nie należy jednak polegać na popularnych schowkach, takich jak materac, szuflada czy przypadkowe miejsce w meblach. Są one często znane włamywaczom. Jeśli złoto pozostaje w domu, powinno być przechowywane dyskretnie, w zabezpieczonym sejfie, z zachowaniem oryginalnego opakowania i certyfikatu.
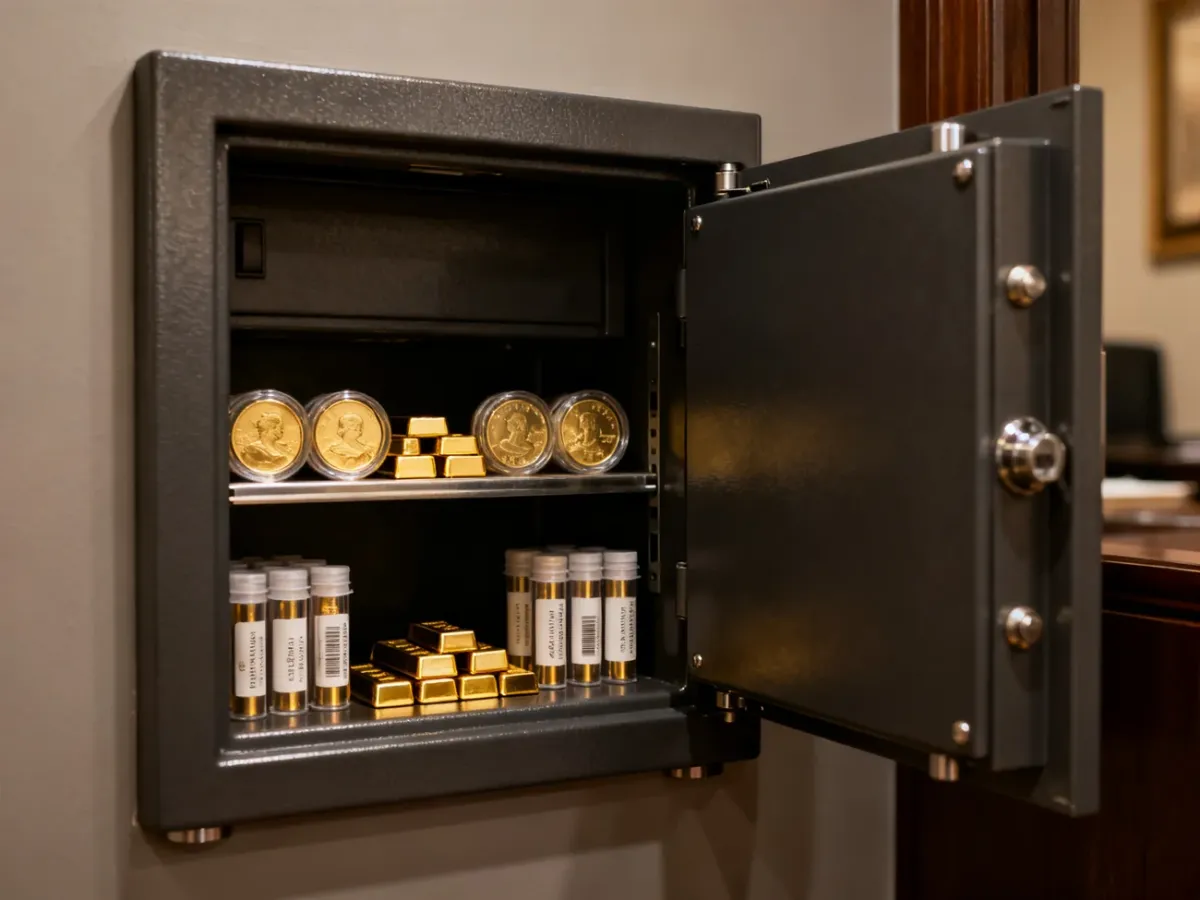
Oryginalne opakowania, kapsle i tuby mennicze ograniczają ryzyko zarysowania, zabrudzenia oraz kontaktu z wilgocią. W przypadku sztabek w opakowaniach producenta naruszenie plomby może utrudnić późniejszą weryfikację i sprzedaż. Dokumenty oraz opakowania warto przechowywać w sposób uporządkowany, ale niekoniecznie w tym samym miejscu co sam kruszec.
Ryzyko związane z przechowywaniem złota w domu rośnie szczególnie wtedy, gdy właściciel nie uwzględni podstawowych zagrożeń:
- Sejf nie jest trwale zamocowany i może zostać wyniesiony.
- O miejscu przechowywania wie zbyt wiele osób.
- Metale szlachetne są narażone na wilgoć, pożar lub uszkodzenia mechaniczne.
- Polisa nie obejmuje sztabek i monet albo przewiduje zbyt niski limit odpowiedzialności.
- Cały zapas złota znajduje się w jednym miejscu.
Jak dywersyfikować majątek, aby ograniczyć utratę siły nabywczej?
Dywersyfikacja nie polega na mechanicznym kupowaniu wielu aktywów. Chodzi o to, aby jedno zdarzenie – osłabienie waluty, inflacja, ograniczenie dostępu do rachunku lub kradzież – nie zagroziło całemu majątkowi.
Koszyk walutowy może ograniczać ryzyko związane z przechowywaniem oszczędności wyłącznie w walucie, w której uzyskujesz dochody. Nie oznacza jednak braku ryzyka. Każda waluta podlega zmianom kursowym, inflacji i wpływowi polityki gospodarczej państwa lub banku centralnego. Udział poszczególnych walut powinien wynikać z planowanych wydatków, zobowiązań i tolerancji na wahania wartości.
Metale szlachetne, w tym złoto, bywają traktowane jako aktywo niezależne od części systemu finansowego. Mogą ograniczać wpływ spadku siły nabywczej pieniądza, ale ich cena również się zmienia, a fizyczna forma wymaga zabezpieczenia i może generować koszty przechowywania.
Przy układaniu struktury majątku warto uwzględnić następujące zasady:
- Nie przechowuj całego kapitału w jednej walucie.
- Nie trzymaj wszystkich aktywów w jednym miejscu fizycznym lub u jednego operatora.
- Rozdziel środki potrzebne na bieżące wydatki od aktywów przeznaczonych do długoterminowej ochrony wartości.
- Uwzględnij koszty przechowywania, przewalutowania, ubezpieczenia i późniejszego dostępu.
- Okresowo sprawdzaj, czy struktura majątku nadal odpowiada Twoim zobowiązaniom i potrzebom.
Dywersyfikacja zmniejsza koncentrację ryzyka, ale go nie usuwa. Waluty mogą tracić na wartości względem siebie, złoto nie zapewnia stałego wyniku, a rozproszenie aktywów utrudnia czasem ich szybką kontrolę. Celem jest ograniczenie skutków pojedynczego zdarzenia, a nie uzyskanie pełnej pewności.
Jak chronić majątek osobisty przed sporami?
Ochrona fizyczna nie zastępuje ochrony prawnej. W małżeństwie, w którym obowiązuje ustawowa wspólność majątkowa, trzeba rozróżniać majątek wspólny i majątek osobisty. Zgodnie z art. 33 Kodeksu rodzinnego i opiekuńczego do majątku osobistego należą między innymi składniki nabyte przed powstaniem wspólności majątkowej, a także – co do zasady – przedmioty nabyte przez dziedziczenie lub darowiznę, chyba że spadkodawca lub darczyńca postanowił inaczej.
Sam fakt wspólnego korzystania z danego składnika nie musi zmieniać jego statusu. W sporze znaczenie mają przede wszystkim data i sposób nabycia, źródło finansowania oraz treść dokumentów. Jeżeli majątek osobisty został wykorzystany do zakupu wspólnego składnika albo w majątku osobistym dokonano nakładów ze środków wspólnych, mogą pojawić się roszczenia o ich rozliczenie. To odrębna kwestia od samej przynależności składnika.
Najważniejsze dokumenty potwierdzające majątek osobisty można uporządkować w następujący sposób:
| Dokument | Co potwierdza? | Na co zwrócić uwagę? |
|---|---|---|
| Akt notarialny | Datę i sposób nabycia nieruchomości lub innego prawa | Dokument powinien wskazywać właściciela oraz okoliczności transakcji |
| Umowa darowizny | Przekazanie składnika konkretnej osobie | Znaczenie ma treść umowy i ewentualne zastrzeżenie dotyczące obdarowanego |
| Dokumenty spadkowe | Nabycie składnika w drodze dziedziczenia | Może to być prawomocne postanowienie sądu albo akt poświadczenia dziedziczenia |
| Wyciągi bankowe | Źródło i przepływ środków | Pomagają połączyć oszczędności z konkretnym zakupem |
| Umowy sprzedaży, faktury i paragony | Datę zakupu, przedmiot i kupującego | Są szczególnie przydatne przy ruchomościach, takich jak samochód lub kosztowny sprzęt |
| Dowody z postępowań | Ustalenia dokonane w wcześniejszej sprawie | Mogą obejmować orzeczenia, ugody lub inne dokumenty dotyczące własności |
Dokumentację warto prowadzić na bieżąco, zamiast kompletować ją dopiero przed rozwodem lub sporem. Szczególne znaczenie ma zachowanie ciągłości dowodów, czyli możliwości odtworzenia, skąd pochodziły środki i w jaki sposób zostały wykorzystane.
Przy zabezpieczaniu dokumentów majątku osobistego przydatna jest następująca lista kontrolna:
- Akt notarialny dotyczący zakupu nieruchomości lub ustanowienia prawa.
- Umowy darowizny oraz dokumenty wskazujące, kto był obdarowanym.
- Dokumenty spadkowe, takie jak prawomocne postanowienie o nabyciu spadku albo akt poświadczenia dziedziczenia.
- Wyciągi bankowe pokazujące źródło środków i daty przelewów.
- Umowy sprzedaży, faktury i paragony dotyczące wartościowych ruchomości.
- Orzeczenia, ugody i inne dowody z postępowań odnoszące się do własności.
Oryginały najlepiej przechowywać w miejscu chronionym przed kradzieżą, pożarem i wilgocią. Kopie papierowe oraz skany powinny znajdować się w innej lokalizacji. Warto też zadbać o bezpieczny dostęp do kopii cyfrowych. Jeżeli dokument zaginął, można sprawdzić możliwość uzyskania odpisu z kancelarii notarialnej, sądu, banku lub właściwego urzędu.
Brak jednego dokumentu nie zawsze przesądza o wyniku sprawy. W zależności od okoliczności znaczenie mogą mieć zeznania świadków, historia rachunku, korespondencja dotycząca darowizny czy opinia rzeczoznawcy. Przy większym majątku albo sporze dotyczącym wielu składników analiza dokumentów z prawnikiem może pomóc ustalić, jakich dowodów brakuje i jakie roszczenia mogą dotyczyć nakładów.
Jak zaplanować ochronę majątku krok po kroku?
Budowanie zabezpieczenia warto zacząć od uporządkowania informacji, a dopiero później wybierać konkretne miejsca przechowywania. Pomocna może być taka kolejność działań:
- Spisz składniki majątku, ich przybliżoną wartość, właściciela i miejsce przechowywania.
- Podziel ryzyka na fizyczne, finansowe i prawne.
- Ustal, jaka część aktywów musi być dostępna natychmiast, a jaka może być przechowywana poza domem.
- Rozdziel aktywa między różne miejsca i formy, uwzględniając koszty oraz zasady dostępu.
- Zbierz dokumenty potwierdzające nabycie, źródło finansowania i status prawny.
- Sprawdź zakres ubezpieczenia oraz regularnie aktualizuj dane i kopie dokumentów.
Żadna metoda nie zapewnia pełnego bezpieczeństwa
Sejf domowy, skrytka bankowa, profesjonalny skarbiec, koszyk walutowy i kompletna dokumentacja odpowiadają na różne rodzaje ryzyka. Żadna z tych metod nie daje gwarancji absolutnej. Przy dużym majątku potrzebna może być indywidualna konsultacja z prawnikiem oraz doradcą finansowym, zwłaszcza gdy w grę wchodzą relacje rodzinne, przedsiębiorstwo, majątek za granicą lub znaczne nakłady.
Najbardziej odporna strategia nie opiera się na jednym aktywie ani jednym miejscu. Łączy rozproszenie majątku, kontrolę dostępu do fizycznych wartości i dokumenty pozwalające wykazać, do kogo oraz w jaki sposób należą poszczególne składniki.
Artykuł nie stanowi porady inwestycyjnej lub finansowej ani porady prawnej. Informacje mają charakter ogólny. W sprawach dotyczących znacznego majątku, podziału majątku wspólnego lub wyboru indywidualnej struktury aktywów skonsultuj się z właściwym prawnikiem lub doradcą finansowym.

