Czy warto ubezpieczać złoto inwestycyjne?
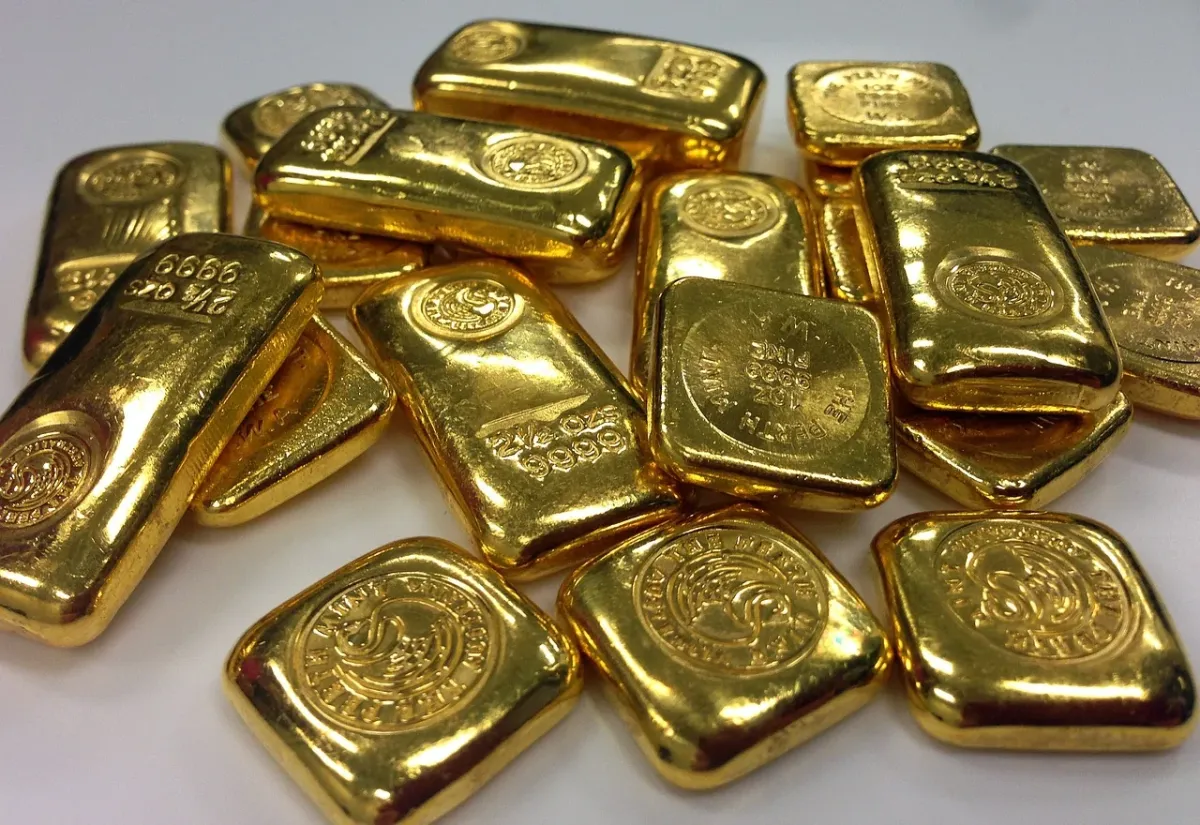
Ubezpieczenie złota inwestycyjnego ma sens wtedy, gdy potencjalna strata byłaby dla Ciebie odczuwalna, a wartość kruszcu przekracza limity zwykłej polisy mieszkaniowej. Przy niewielkich zasobach podstawą może być certyfikowany sejf, lecz przy większym kapitale potrzebujesz połączenia zabezpieczenia fizycznego, aktualnej dokumentacji i ochrony finansowej.
Dlaczego warto ponownie ocenić ryzyko?
Fizyczne złoto jest płynne i nie jest przypisane do właściciela w publicznym rejestrze. Sztabki i monety można stosunkowo łatwo sprzedać, dlatego dla włamywacza są atrakcyjnym łupem. Ryzyko dotyczy nie tylko kradzieży, lecz także pożaru, zalania, zagubienia lub przypadkowego wyrzucenia podczas przeprowadzki.
Znaczenie ma też wzrost wartości posiadanego kruszcu. Jeżeli kupowałeś złoto kilka lat temu, suma potrzebna dziś na odkupienie tych samych sztabek i monet może być znacznie wyższa niż w chwili zakupu. W materiałach rynkowych przywoływane są przykłady wzrostu ceny uncji z około 1050 USD w 2015 roku do kilku tysięcy dolarów w 2026 roku. Nie oznacza to stałej, gwarantowanej stopy zwrotu, ale pokazuje, dlaczego dawny limit polisy może już nie odpowiadać obecnej wartości majątku.
Co najczęściej zawodzi w ochronie złota?
Standardowa polisa mieszkaniowa nie musi obejmować złota inwestycyjnego w pełnej wartości. Ubezpieczyciel może zakwalifikować sztabki i monety do przedmiotów wartościowych albo kosztowności, dla których obowiązuje osobny, niski limit. Znaczenie mają też definicje zawarte w OWU, zakres zdarzeń oraz sposób wyliczenia odszkodowania.
Najczęstsze problemy wynikają nie z całkowitego braku polisy, lecz z niedopasowania jej warunków do rzeczywistego majątku. Szczególnie często pojawiają się następujące błędy:
- Nieaktualna suma ubezpieczenia – limit ustalony przy zakupie złota może pokrywać tylko część jego obecnej wartości.
- Brak dowodów zakupu – faktury, rachunki, certyfikaty i dokumentacja płatności mogą być potrzebne do wykazania własności oraz wartości mienia.
- Nieodpowiedni sejf – zwykła kaseta stalowa może nie spełniać wymagań dotyczących klasy odporności na włamanie i sposobu zakotwienia.
- Przechowywanie dokumentów razem z kruszcem – podczas kradzieży lub pożaru można stracić zarówno złoto, jak i dowody potrzebne do likwidacji szkody.
Sejf i polisa pełnią różne funkcje. Sejf ogranicza prawdopodobieństwo kradzieży i może być warunkiem ochrony ubezpieczeniowej. Polisa ma zrekompensować stratę finansową po zdarzeniu objętym umową. Jedno nie zastępuje drugiego.
Sejf, skrytka czy profesjonalny skarbiec?
Koszt ochrony obejmuje nie tylko składkę. Przy przechowywaniu domowym trzeba uwzględnić zakup, montaż i ewentualne dodatkowe zabezpieczenia. W skrytce bankowej płacisz za dostęp do infrastruktury, ale zawartość nie zawsze jest automatycznie ubezpieczona. Profesjonalny skarbiec może oferować ochronę wliczoną w usługę, jednak zwykle ogranicza bezpośredni dostęp do kruszcu.
| Metoda | Orientacyjny koszt | Poziom ochrony | Główna zaleta |
|---|---|---|---|
| Sejf domowy | Zakup i montaż, a następnie zwykle brak stałej opłaty | Zależny od klasy sejfu, montażu i polisy | Natychmiastowy dostęp do złota |
| Skrytka bankowa | Najczęściej od kilkuset złotych rocznie, zależnie od banku i rozmiaru | Wysoka ochrona fizyczna, lecz ubezpieczenie zawartości wymaga sprawdzenia | Ochrona w infrastrukturze bankowej |
| Profesjonalny skarbiec | Opłata za przechowanie i usługi operatora, czasem składka w cenie | Zwykle wysoka ochrona techniczna i określony zakres ubezpieczenia | Wygoda przy większym portfelu |
Podane warianty nie są równoważne. Skrytka bankowa zabezpiecza miejsce przechowywania, ale nie daje automatycznie pełnej odpowiedzialności za zawartość. Przed podpisaniem umowy trzeba sprawdzić, czy bank odpowiada za przechowywane przedmioty i do jakiej kwoty. W przypadku skarbca operatora należy przeczytać zakres ubezpieczenia, wyłączenia oraz zasady wyceny szkody.
Jeżeli wybierasz dom, sejf powinien odpowiadać wymaganiom ubezpieczyciela. W praktyce może chodzić o określoną klasę odporności zgodną z normą EN 1143-1, właściwe zakotwienie do konstrukcji budynku oraz dodatkowe zabezpieczenia. Sama nazwa „sejf” nie przesądza o poziomie ochrony.
Jak sprawdzić polisę mieszkaniową?
Nie zakładaj, że wzmianka o ochronie mienia oznacza automatyczne ubezpieczenie sztabek i monet. Przedłużeniem polisy lub zakupem dodatkowego wariantu przejdź przez poniższe punkty:
- Sprawdź, czy definicja ubezpieczonego mienia wprost obejmuje złoto inwestycyjne, sztabki i monety.
- Ustal limit dla przedmiotów wartościowych, metali szlachetnych lub kosztowności.
- Sprawdź, czy ochrona obejmuje kradzież z włamaniem, rabunek, pożar, zalanie i inne zdarzenia, których się obawiasz.
- Zweryfikuj, czy ubezpieczyciel wymaga sejfu zgodnego z EN 1143-1 oraz określonego sposobu jego zamontowania.
- Porównaj sumę ubezpieczenia z aktualną wartością całego kruszcu, a nie tylko z dawną ceną zakupu.
- Ustal, jakie dokumenty potwierdzają własność i wartość oraz gdzie należy je przechowywać.
- Sprawdź udział własny, wyłączenia odpowiedzialności i sposób wyceny złota w dniu szkody.
Przy większym portfelu standardowa polisa może być niewystarczająca. Wtedy warto porównać rozszerzenie ochrony z polisą specjalistyczną albo usługą profesjonalnego skarbca. W materiałach rynkowych pojawiają się przykładowe widełki składek wynoszące około 0,5–2% wartości złota dla wybranych wariantów domowych oraz około 0,1–0,5% przy niektórych usługach skarbcowych. Nie są to uniwersalne stawki. Ostateczna cena zależy od wartości, miejsca przechowywania, zabezpieczeń, zakresu ryzyka i warunków konkretnej umowy.
Czy warto ubezpieczać złoto inwestycyjne?
Przy małej ilości kruszcu koszt rozbudowanej ochrony może być niewspółmierny do wartości majątku. W takim przypadku rozsądny sejf, dyskrecja, osobne przechowywanie dokumentów i regularna aktualizacja wyceny mogą wystarczyć jako podstawowy system ochrony, choć nie eliminują całego ryzyka.
Przy większym kapitale ubezpieczenie staje się bardziej uzasadnione, szczególnie gdy utrata złota naruszyłaby Twoją stabilność finansową. Warunkiem jest jednak zgodność zabezpieczeń z OWU oraz suma ubezpieczenia odpowiadająca aktualnej wartości sztabek i monet. W przeciwnym razie możesz ponosić koszt polisy, która po kradzieży pokryje tylko niewielką część straty.
Najpierw policz dzisiejszą wartość całego kruszcu, a dopiero potem oceniaj koszt ochrony. Ubezpieczenie powinno odpowiadać realnemu ryzyku, a nie historycznej cenie zakupu.
Czytaj dalej w tym dziale
 AI: grafika wygenerowana przez AI
 AI: grafika wygenerowana przez AI