
Sam alarm nie chroni złota fizycznie. Wykrywa próbę włamania, odstrasza intruza i może wysłać powiadomienie, ale nie zatrzymuje złodzieja przed zabraniem kosztowności. Najlepszy efekt daje połączenie certyfikowanego sejfu, monitoringu z grupą interwencyjną oraz ubezpieczenia.
Dlaczego alarm to za mało?
System Sygnalizacji Włamania i Napadu, czyli SSWiN, pełni przede wszystkim funkcję wczesnego ostrzegania. Czujki przekazują sygnał do centrali, a ta uruchamia syrenę lub wysyła informację do właściciela i centrum monitorowania. To może spłoszyć włamywacza, ale nie tworzy fizycznej bariery między nim a złotem.
W przypadku łatwych do wyniesienia kosztowności liczy się każda sekunda. Intruz może zabrać sztabki lub monety, zanim patrol dotrze na miejsce. Dlatego alarm powinien zyskać wsparcie w postaci zabezpieczenia, które opóźni dostęp do zawartości.
Najważniejsze ograniczenia samego systemu alarmowego są następujące:
- Alarm informuje o zdarzeniu, ale nie zatrzymuje fizycznie intruza.
- Czas potrzebny na wyniesienie łatwo dostępnego złota może być krótszy niż czas reakcji patrolu.
- Niektóre tanie lub źle skonfigurowane systemy mogą być podatne na zakłócenia łączności.
- Powiadomienie wysłane wyłącznie na telefon nie gwarantuje, że ktoś natychmiast zareaguje.
Znacznie większą wartość ma alarm połączony z całodobowym monitoringiem firmy ochroniarskiej i grupą interwencyjną. Wtedy sygnał nie kończy się na syrenie lub wiadomości w aplikacji, lecz uruchamia procedurę weryfikacji i ewentualnego przyjazdu patrolu.
Jaką rolę pełni sejf w ochronie złota?
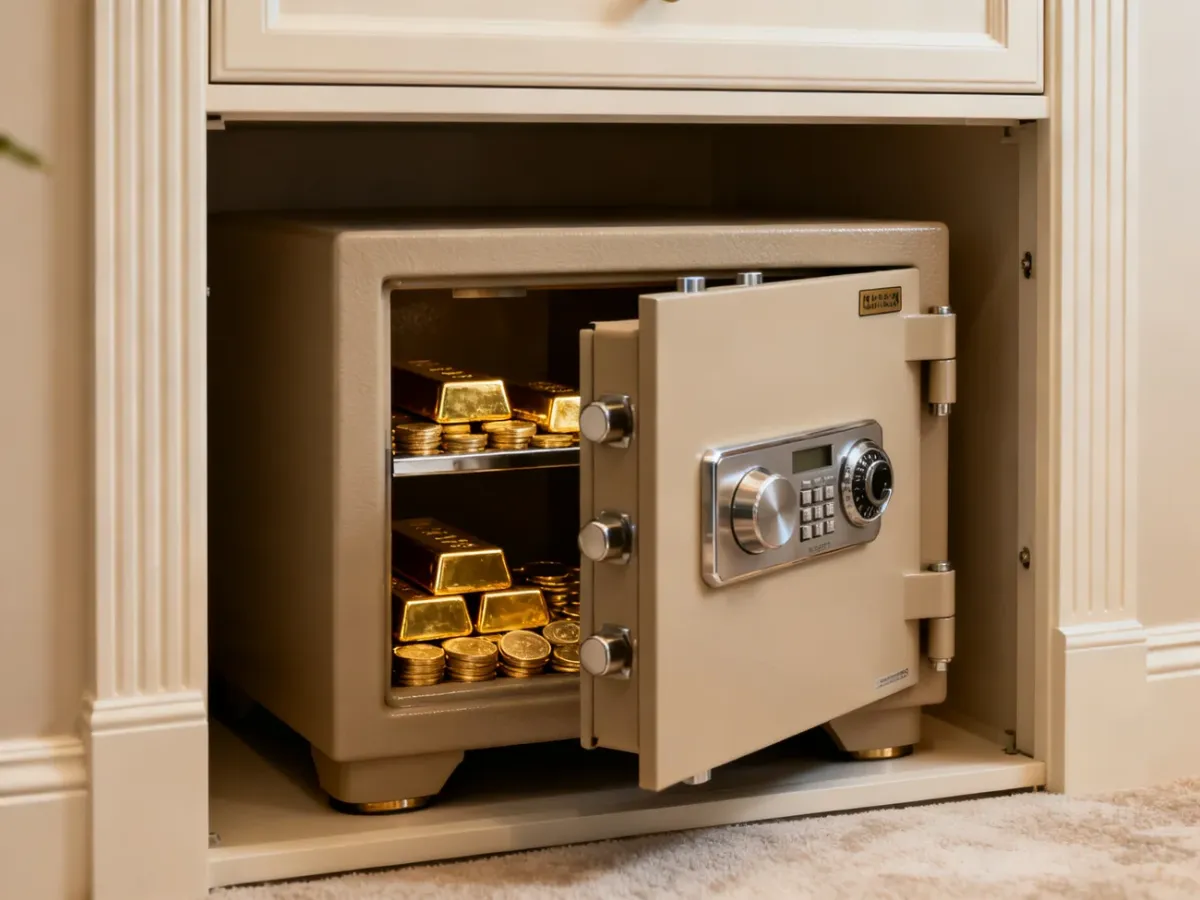
Sejf jest fizyczną barierą, która utrudnia szybkie znalezienie i wyniesienie kosztowności. Nie zastępuje alarmu, lecz daje czas na reakcję. Złodziej musi najpierw zlokalizować sejf, a następnie pokonać jego zamek, drzwi i zabezpieczenia konstrukcyjne.
Przy wyborze warto sprawdzić, czy konkretny model ma certyfikat potwierdzający klasę odporności na włamanie. W zastosowaniach domowych często spotyka się klasy S1 i S2 według normy PN-EN 14450. Przy większej wartości przechowywanego mienia ubezpieczyciel może wymagać wyższej klasy, na przykład klasy 0 według PN-EN 1143-1. Nie należy jednak zakładać, że sama nazwa klasy automatycznie zapewnia określony limit odszkodowania. Decydujące są aktualne warunki danej polisy.
Sejf powinien być trwale zakotwiony do podłoża lub ściany. Niezabezpieczony, lekki model może zostać wyniesiony w całości i otwarty poza domem. Sposób montażu powinien odpowiadać instrukcji producenta, a przy większych wartościach dobrze skonsultować go ze specjalistą.
Miejsce instalacji także ma znaczenie. Sejf nie powinien być widoczny od razu po wejściu do domu, ale nie należy tworzyć łatwo dostępnych, sztucznych skrytek, których lokalizacje są powszechnie znane. Dyskrecja ogranicza ryzyko, że włamywacz poświęci czas właśnie na jego sforsowanie.
Nie przechowuj klucza do sejfu w szafce nocnej, szkatułce, szufladzie z bielizną ani pod materacem. Są to miejsca, które intruz może sprawdzić bardzo szybko. Przy zamku elektronicznym trzeba natomiast chronić kod i nie zapisywać go przy sejfie.
Alarm, sejf i ubezpieczenie – co daje każde rozwiązanie?
Poszczególne zabezpieczenia odpowiadają za różne etapy ochrony. Alarm wykrywa zdarzenie, sejf opóźnia dostęp do złota, a polisa ogranicza finansowe skutki kradzieży.
| Rozwiązanie | Główna rola | Chroni fizycznie? | Uwagi |
|---|---|---|---|
| Alarm | Wykrywanie i odstraszanie | Nie | Najwięcej daje w połączeniu z całodobowym monitoringiem |
| Certyfikowany sejf | Bariera przed dostępem do kosztowności | Tak | Powinien być właściwie dobrany i zakotwiony |
| Ubezpieczenie | Ochrona finansowa | Nie | Zakres wypłaty zależy od OWU, limitów i spełnienia wymogów |
Czy ubezpieczenie złota jest potrzebne?
Ubezpieczenie nie zapobiega kradzieży, ale może ograniczyć jej skutki finansowe. Złoto może zostać objęte rozszerzeniem polisy mieszkaniowej albo osobnym ubezpieczeniem kosztowności. Przy większej wartości potrzebna bywa indywidualna umowa z wyższą sumą ubezpieczenia.
Najważniejszym dokumentem są Ogólne Warunki Ubezpieczenia, czyli OWU. To w nich znajdują się definicje kradzieży z włamaniem, wymagania dotyczące zabezpieczeń, wyłączenia oraz limity odpowiedzialności. Ubezpieczyciel może wymagać certyfikowanego sejfu określonej klasy, jego zakotwienia, działającego alarmu albo monitoringu.
Przed podpisaniem umowy sprawdź:
- limit odpowiedzialności za złoto, biżuterię i inne metale szlachetne,
- klasę sejfu wymaganą dla deklarowanej wartości,
- obowiązek trwałego przymocowania sejfu,
- sposób wyceny sztabek, monet i kosztów ich odtworzenia,
- wyłączenia dotyczące rażącego niedbalstwa, braku alarmu lub niewłaściwego przechowywania.
Nie zakładaj, że standardowa polisa domu automatycznie pokryje całą wartość złota. Limity dla kosztowności często są niższe niż wartość posiadanego kruszcu, a warunki mogą różnić się między ubezpieczycielami. Przy większym portfelu warto poprosić o pisemne potwierdzenie, jakie zabezpieczenia i dokumenty będą wymagane przy likwidacji szkody.
Jak stworzyć wielowarstwowy system ochrony?
Dobór zabezpieczeń powinien zależeć od wartości złota, lokalizacji domu, sposobu przechowywania i wymagań ubezpieczyciela. Sensowna kolejność działania wygląda tak:
- Określ wartość złota i sprawdź, czy przechowywanie całości w domu jest uzasadnione.
- Wybierz certyfikowany sejf o klasie zgodnej z wartością mienia i warunkami polisy.
- Zaplanuj dyskretne miejsce oraz trwałe kotwienie sejfu.
- Połącz SSWiN z całodobowym centrum monitorowania i grupą interwencyjną.
- Uzupełnij ochronę o polisę, dokumenty zakupu i ewidencję posiadanych przedmiotów.
Przy bardzo dużej wartości można rozważyć przechowywanie części złota poza domem, na przykład w skrytce depozytowej lub profesjonalnym skarbcu. Takie rozwiązanie zmniejsza ryzyko związane z włamaniem do nieruchomości, ale również wymaga sprawdzenia zasad dostępu, odpowiedzialności operatora i zakresu ubezpieczenia.
Co sprawdzić przed wyborem zabezpieczeń?
Przed zakupem lub podpisaniem umowy przejdź przez krótką checklistę:
- Sejf ma potwierdzoną klasę odporności i jest przeznaczony do wartości, które chcesz przechowywać.
- Sejf zostanie zakotwiony zgodnie z wymaganiami producenta.
- Alarm wysyła sygnał do centrum monitorowania, a nie tylko na prywatny telefon.
- Polisa obejmuje złoto w miejscu przechowywania i określa realny limit wypłaty.
- Informacja o posiadaniu kosztowności pozostaje ograniczona do niezbędnych osób.
Najprostsza zasada jest następująca: sejf zapewnia barierę, monitoring daje szansę na szybką reakcję, a ubezpieczenie ogranicza stratę finansową. Sam alarm może zwiększyć bezpieczeństwo domu, lecz nie powinien być jedyną ochroną złota.

