
Złoto było cenione od tysięcy lat, ale nie zawsze miało taką samą wartość ani pełniło tę samą funkcję. Najpierw służyło jako trwałe i rozpoznawalne płacidło, później stało się podstawą systemów monetarnych, a dziś jest przede wszystkim towarem i zmiennym aktywem finansowym. Jego cena nie jest „wrodzona” – wynika z popytu, podaży oraz zaufania uczestników rynku.
Dlaczego złoto stało się pieniądzem?
Pierwotnym sposobem handlu był barter, czyli bezpośrednia wymiana dóbr. Taki system szybko ujawniał ograniczenia. Osoba posiadająca mięso musiała znaleźć kogoś, kto chciał je przyjąć w zamian za potrzebny przedmiot. Trudno było też ustalić relację między wartościami różnych dóbr, a część towarów nie nadawała się do przechowywania ani dzielenia.
Z czasem funkcję płacidła zaczęły pełnić metale. Złoto wyróżniało się połączeniem cech, których brakowało wielu innym przedmiotom używanym w handlu. Było rzadkie, trwałe i stosunkowo łatwe do obróbki. Zanim pojawiły się monety, posługiwano się bryłkami oraz sztabkami, które trzeba było ważyć przy każdej transakcji. Monety uprościły ten proces, ponieważ ich masa i zawartość metalu były potwierdzane przez emitenta.
O przydatności złota jako pieniądza decydowały przede wszystkim następujące właściwości:
- Trwałość – złoto nie rdzewieje i nie niszczy się łatwo, więc może przechowywać wartość przez długi czas.
- Rzadkość – ograniczona podaż utrudniała gwałtowne zwiększenie ilości kruszcu w obiegu.
- Podzielność – można było dzielić je na mniejsze jednostki bez utraty wartości materiału.
- Rozpoznawalność – jednolity wygląd i możliwość ważenia ułatwiały ocenę autentyczności oraz zawartości kruszcu.
Nie oznaczało to jednak, że złoto miało jedną, stałą cenę. Jego siła nabywcza zależała od miejsca, czasu, dostępności innych towarów i zaufania do konkretnej monety. W społeczeństwach opartych na metalach szlachetnych złoto było raczej powszechnie akceptowanym środkiem wymiany niż aktywem wycenianym codziennie w pieniądzu fiducjarnym.
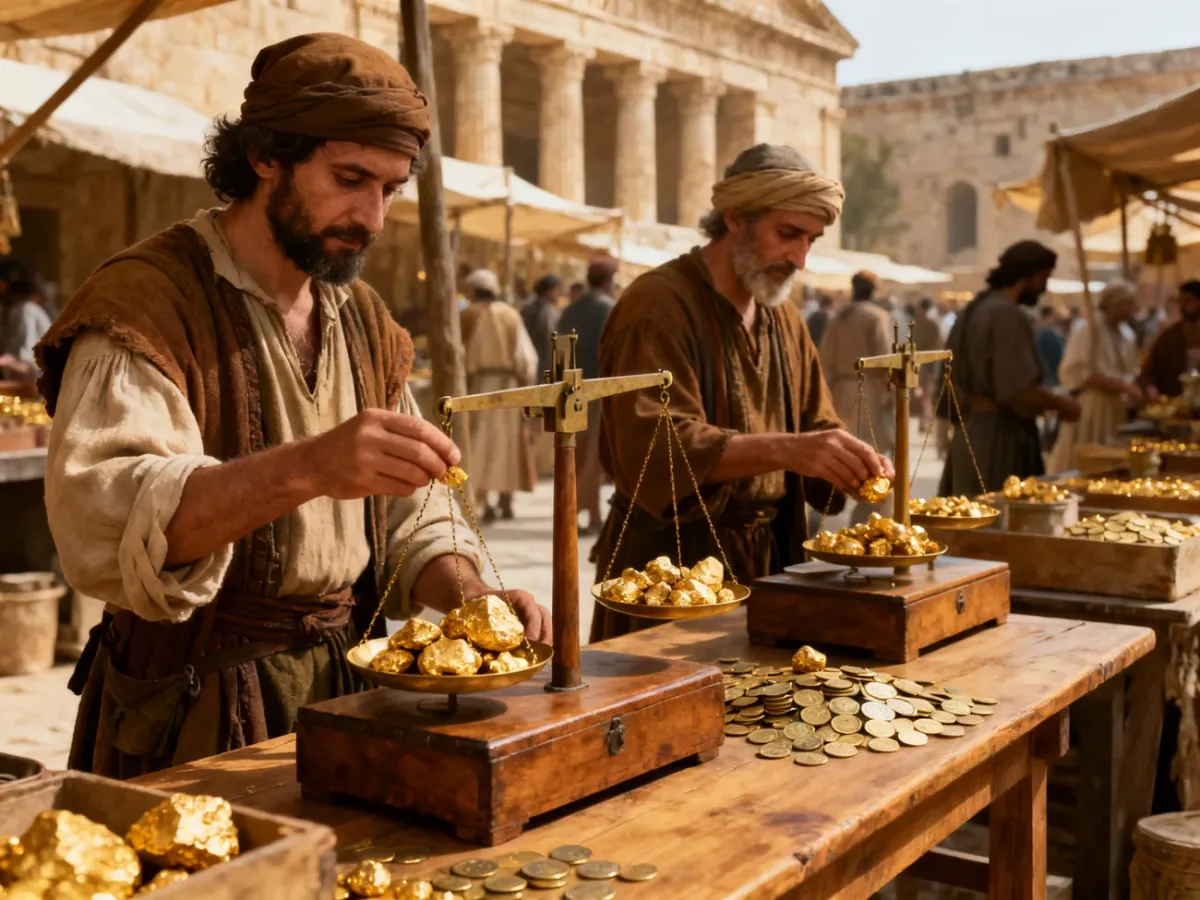
Standard złota a współczesna wycena
Przez długi czas wartość walut była powiązana z ilością złota. Standard złota oznaczał system, w którym pieniądz można było wymienić na określoną ilość kruszcu po ustalonym kursie. Złoto pełniło wtedy funkcję kotwicy systemu monetarnego, a nie tylko jednego z wielu aktywów inwestycyjnych.
W 1971 roku Stany Zjednoczone zakończyły wymienialność dolara na złoto po stałym kursie. Był to przełom w funkcjonowaniu międzynarodowego systemu walutowego. W kolejnych latach pieniądz opierał się już przede wszystkim na decyzjach państw, banków centralnych i zaufaniu użytkowników. Taki pieniądz nazywa się pieniądzem fiducjarnym.
Po odejściu od standardu złota kruszec nie zniknął z rynku. Zmieniła się jednak jego rola. Cena zaczęła być ustalana przede wszystkim przez transakcje rynkowe, a nie przez administracyjnie określoną relację między walutą a złotem.
| Aspekt | Złoto jako pieniądz do 1971 roku | Złoto jako aktywo po 1971 roku |
|---|---|---|
| Rola | Podstawa lub zabezpieczenie systemu monetarnego | Towar, rezerwa banków centralnych i aktywo inwestycyjne |
| Wycena | Często powiązana z ustalonym kursem waluty | Ustalana przez popyt i podaż na rynku |
| Relacja z pieniądzem | Pieniądz mógł być wymieniany na określoną ilość złota | Złoto jest wyceniane w pieniądzu fiducjarnym, na przykład w dolarach |
| Stabilność | Nominalny kurs mógł być utrzymywany decyzją władz | Cena może silnie rosnąć i spadać w kolejnych cyklach rynkowych |
Współczesna cena złota zależy między innymi od popytu jubilerskiego i przemysłowego, zakupów banków centralnych, napływu kapitału do instrumentów opartych na kruszcu, kursu dolara oraz poziomu realnych stóp procentowych. Gdy bezpieczne aktywa przynoszą niewielki realny dochód, złoto może zyskiwać na atrakcyjności. Nie jest to jednak mechanizm działający w każdych warunkach.
Czy złoto zawsze chroni przed inflacją?
Nie. Złoto w długich okresach potrafiło utrzymywać siłę nabywczą, a czasem wyraźnie pobijało inflację. Nie oznacza to jednak gwarantowanej ochrony w każdym momencie. Wynik zależy od daty zakupu, waluty, długości inwestycji i sytuacji na innych rynkach.
Historyczne notowania pokazują, że po silnych wzrostach mogą następować bardzo długie okresy stagnacji lub spadków. W analizowanym okresie od 1971 roku złoto pozostawało poniżej wcześniejszego szczytu między styczniem 1980 a lipcem 2007 roku, czyli przez około 28 lat. Kolejny długi okres słabości przypadł na lata 2011–2020. Takie obsunięcia mają znaczenie, ponieważ inflacja działa również wtedy, gdy nominalna cena aktywa pozostaje bez zmian.
Wzrost ceny złota w całym długim okresie nie oznacza, że każdy inwestor, niezależnie od momentu zakupu, osiągnął zysk realny.
Złoto nie wypłaca odsetek ani dywidendy. Wynik inwestora zależy od późniejszej ceny sprzedaży, a w przypadku fizycznego kruszcu także od marży przy zakupie, kosztów przechowywania i różnicy między ceną sprzedaży a odkupem. To odróżnia je od obligacji lub akcji generujących przepływy pieniężne.
Zmienność złota jest bliższa akcjom niż obligacjom
Fizyczna postać złota często tworzy wrażenie stabilności, ale wygląd przedmiotu nie mówi nic o zmienności jego ceny. W analizach notowań w dolarach roczne odchylenie standardowe ceny złota wynosiło około 19,7%. Dla akcji amerykańskich było to około 15–16%, a dla 10-letnich obligacji skarbowych USA około 8,1%.
Oznacza to, że złoto pod względem wahań przypomina raczej ryzykowne aktywo kapitałowe niż spokojny instrument dłużny. W latach 1971–2024 jego średnia roczna stopa zwrotu w dolarach wynosiła około 8,14%, lecz po drodze inwestor musiał akceptować długie obsunięcia i niepewność co do momentu odrobienia strat.
Także relacja złota z akcjami nie jest tak prosta, jak sugeruje popularne określenie „bezpiecznej przystani”. Długoterminowa korelacja złota z głównymi klasami aktywów bywa bliska zeru. To oznacza brak stałej zależności, a nie gwarantowaną korelację ujemną.
W czasie niektórych kryzysów złoto rosło, gdy akcje spadały. Podczas innych okresów oba aktywa traciły jednocześnie. Przykładowo w pierwszych miesiącach załamania rynków w 2020 roku złoto również spadło, mimo że akcje traciły znacznie więcej. Brak korelacji może pomagać w dywersyfikacji, ale nie zapewnia automatycznej ochrony portfela.
Na zmienność ceny złota wpływają między innymi:
- Realne stopy procentowe – ich wzrost zwiększa atrakcyjność aktywów przynoszących odsetki.
- Kurs dolara – umocnienie amerykańskiej waluty często pogarsza warunki dla ceny złota wyrażonej w dolarach.
- Polityka banków centralnych – zmiany stóp i oczekiwań dotyczących inflacji wpływają na popyt na kruszec.
- Niepewność gospodarcza i polityczna – może zwiększać zainteresowanie złotem, ale reakcja rynku nie jest automatyczna ani zawsze trwała.
- Popyt i podaż – znaczenie mają zakupy banków centralnych, jubilerów, przemysłu oraz inwestorów korzystających z instrumentów giełdowych.
Brak korelacji ze spadającymi akcjami nie jest tym samym co gwarantowana ochrona przed spadkiem akcji.
Co decyduje o wartości złota dzisiaj?
Złoto zachowało znaczenie, ponieważ łączy ograniczoną podaż, trwałość, użyteczność przemysłową, funkcję jubilerską i wielowiekową akceptację społeczną. Jego wartość nie wynika jednak z jednej niezmiennej cechy. Jest rezultatem tego, ile uczestnicy rynku są gotowi zapłacić za kruszec w określonym miejscu i czasie.
Dlatego odpowiedź na pytanie, czy złoto było zawsze cenne, brzmi: było szeroko cenione od tysięcy lat, ale jego wartość i rola zmieniały się wraz z systemem gospodarczym. Dawniej złoto było pieniądzem lub zabezpieczeniem pieniądza. Dziś jest przede wszystkim rynkowym aktywem, którego cena może pomagać w dywersyfikacji, ale może też przez wiele lat pozostawać słaba.
Traktowanie złota jako automatycznego stabilizatora portfela albo gwarantowanej ochrony przed inflacją prowadzi do zbyt uproszczonych wniosków. Kruszec może pełnić określoną funkcję w majątku, lecz wymaga zaakceptowania zmienności, braku odsetek i ryzyka długich okresów bez satysfakcjonującego wyniku.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Decyzje dotyczące lokowania kapitału wiążą się z ryzykiem utraty części lub całości środków.

