
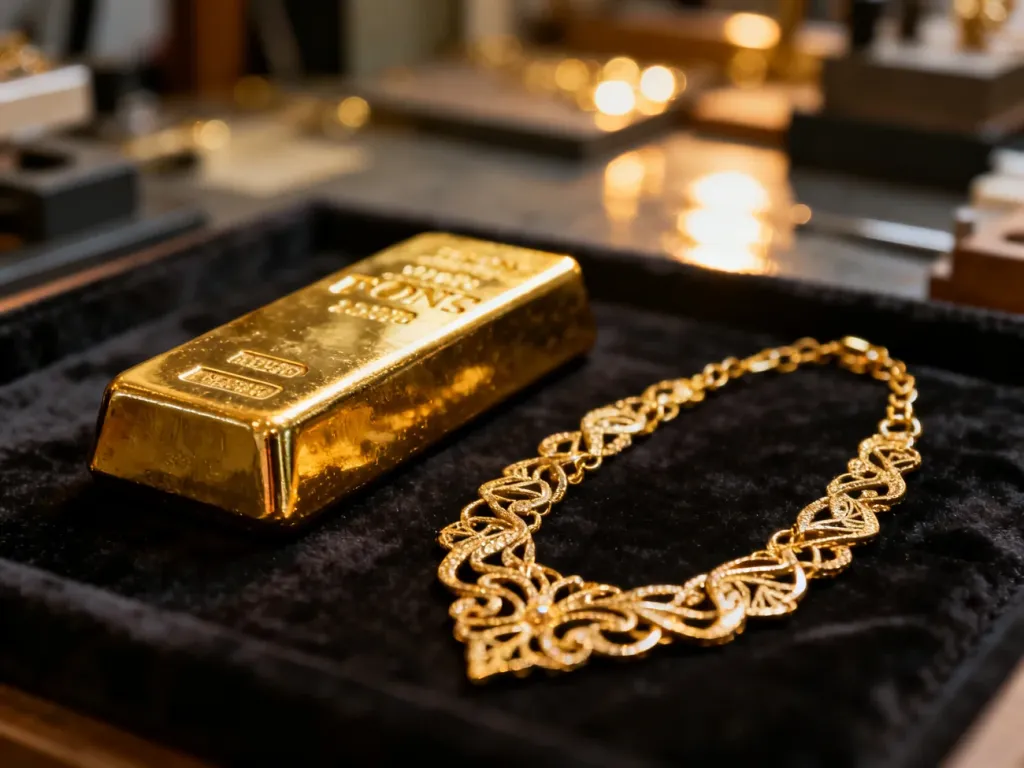
Złoto inwestycyjne, czyli sztabki i monety bulionowe, służy przede wszystkim ochronie kapitału. Biżuteria jest natomiast dobrem konsumpcyjnym, kupowanym dla wyglądu i możliwości użytkowania. Największa różnica pojawia się w cenie zakupu oraz przy odsprzedaży, ponieważ cena wyrobu jubilerskiego obejmuje także pracę, wzornictwo i marżę sklepu.
Złoto inwestycyjne i biżuteryjne – najważniejsze różnice
Oba produkty zawierają złoto, ale ich wartość wycenia się według innych kryteriów. W przypadku sztabki lub monety podstawą jest ilość czystego kruszcu i aktualna cena spot. W biżuterii znaczenie mają także projekt, wykonanie, marka oraz funkcja ozdobna.
| Cecha | Złoto inwestycyjne | Złoto biżuteryjne |
|---|---|---|
| Czystość | Sztabki mają zwykle próbę co najmniej 995, a monety bulionowe co najmniej 900 | Najczęściej próby 333, 585 lub 750, zależnie od wyrobu |
| Marża | Niewielka premia ponad cenę spot, związana głównie z produkcją i dystrybucją | Koszt pracy jubilera, projektu, wykończenia, marketingu i marży sklepu |
| VAT | Złoto inwestycyjne jest w Polsce zwolnione z VAT, jeśli spełnia ustawową definicję | Biżuteria jest sprzedawana jako wyrób konsumpcyjny, z właściwym dla transakcji opodatkowaniem |
| Cel zakupu | Lokowanie i ochrona kapitału | Ozdoba, prezent i użytkowanie |
| Płynność | Wysoka, szczególnie w przypadku popularnych monet i sztabek renomowanych producentów | Niższa, ponieważ skup zwykle rozlicza wyrób głównie według wagi i próby |
Dlaczego biżuteria kosztuje więcej za gram złota?
Cena pierścionka, łańcuszka czy bransoletki nie wynika wyłącznie z zawartości kruszcu. Klient płaci także za projekt, pracę jubilera, montaż zapięć i kamieni, polerowanie, opakowanie, koszty lokalu, marketing oraz marżę sprzedawcy. W efekcie cena jednego grama złota w gotowym wyrobie może być znacznie wyższa niż w sztabce o podobnej masie.
Przy odsprzedaży te elementy zazwyczaj nie są wyceniane w taki sam sposób. Skup może potraktować biżuterię jako materiał do przetopienia i obliczyć ofertę na podstawie próby oraz masy. Nie odzyskujesz wtedy pełnej kwoty zapłaconej za wzornictwo i wykonanie. Różnica między ceną zakupu a ceną skupu obejmuje także marżę, którą poniosłeś przy zakupie.
Przykładowo oznaczenie próby 585 oznacza, że stop zawiera 58,5% czystego złota. Pozostałą część stanowią inne metale, które zwiększają trwałość i pozwalają uzyskać określony kolor, ale obniżają ilość kruszcu przypadającą na gram wyrobu. Wyższa próba nie usuwa jednak kosztów jubilerskich, dlatego sama czystość nie przesądza o opłacalności zakupu.
Co definiuje złoto inwestycyjne?
Złoto inwestycyjne obejmuje przede wszystkim sztabki i monety bulionowe spełniające określone warunki dotyczące próby, formy oraz przeznaczenia. Wartość takich produktów jest możliwie blisko związana z rynkową ceną złota. Rozpoznawalność producenta i standardy jakości, między innymi związane z rynkiem LBMA, ułatwiają późniejszą weryfikację oraz sprzedaż.
Najważniejsze cechy tej formy kruszcu to:
- Wysoka próba – sztabki powinny mieć co najmniej 995 tysięcznych czystego złota, a monety bulionowe co najmniej 900 tysięcznych i spełniać dodatkowe warunki ustawowe.
- Powiązanie z ceną spot – wycena zależy głównie od masy czystego złota, a nie od walorów użytkowych produktu.
- Zwolnienie z VAT – sprzedaż złota inwestycyjnego korzysta w Polsce ze zwolnienia przewidzianego w przepisach o VAT.
- Globalna rozpoznawalność – popularne monety i sztabki renomowanych mennic oraz rafinerii są łatwiejsze do odsprzedaży na różnych rynkach.
- Wysoka płynność – dealerzy i punkty skupu mogą wycenić produkt na podstawie masy, próby i aktualnego kursu kruszcu.
Złoto fizyczne nie wypłaca odsetek ani dywidendy. Jego rola polega raczej na długoterminowym przechowywaniu wartości i dywersyfikacji majątku niż na generowaniu regularnego dochodu. Trzeba też uwzględnić koszty przechowywania oraz różnicę między ceną zakupu i sprzedaży.
Jak wyglądają kwestie podatkowe?
Najważniejszą przewagą podatkową jest brak VAT przy zakupie złota inwestycyjnego spełniającego ustawową definicję. Nie oznacza to jednak, że każda złota rzecz automatycznie ma taki status. Biżuteria, monety kolekcjonerskie i produkty niespełniające warunków dla złota inwestycyjnego należy oceniać odrębnie.
Przy sprzedaży trzeba także sprawdzić zasady podatku dochodowego. W przypadku osoby prywatnej sprzedaż rzeczy ruchomej po upływie sześciu miesięcy, licząc od końca miesiąca zakupu, co do zasady nie powoduje obowiązku wykazania dochodu z tej transakcji. Sprzedaż przed upływem tego terminu może wymagać rozliczenia dochodu na zasadach określonych w przepisach. Przy większych lub powtarzalnych transakcjach warto skonsultować sytuację z doradcą podatkowym.
Co wybrać – biżuterię czy złoto bulionowe?
Biżuteria ma sens wtedy, gdy liczą się wygląd, symbolika prezentu i możliwość noszenia wyrobu. Nie należy jednak traktować jej jako równoważnika sztabki lub monety bulionowej, ponieważ przy odsprzedaży rynek zwykle nie wynagradza w pełni kosztów projektu i wykonania.
Jeśli celem jest długoterminowa ochrona majątku, bardziej przejrzystym rozwiązaniem jest złoto inwestycyjne o wysokiej próbie, od renomowanego producenta i w formie łatwej do rozpoznania na rynku. Biżuteria służy estetyce, a złoto bulionowe – przede wszystkim zachowaniu wartości kruszcu.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.

