
Skrytka bankowa zapewnia wysoki poziom ochrony fizycznej, ale nie daje absolutnej gwarancji bezpieczeństwa. To usługa najmu zabezpieczonego miejsca, a nie lokata ani rachunek bankowy objęty gwarancjami BFG. Bank zwykle nie zna zawartości skrytki, więc w razie kradzieży klient może mieć trudność z udowodnieniem, co znajdowało się w środku i ile było warte.
Skrytka bankowa a sejf domowy – co wybrać?
Skrytka depozytowa znajduje się zwykle w wydzielonej części oddziału lub skarbca. Dostęp do niej odbywa się według procedury banku, często przy użyciu dwóch kluczy albo klucza klienta i uprawnienia pracownika. Takie rozwiązanie ogranicza ryzyko włamania do pojedynczego miejsca, ale odbiera wygodę natychmiastowego dostępu.
Sejf domowy może być tańszy i dostępny o każdej porze. Jego poziom ochrony zależy jednak od klasy odporności, jakości zamka, miejsca montażu i zakotwienia. Niewielki, niestabilnie zamocowany sejf może zostać wyniesiony z mieszkania i otwarty poza nim.
| Cecha | Skrytka bankowa | Sejf domowy |
|---|---|---|
| Dostępność | Zwykle tylko w godzinach pracy oddziału, po spełnieniu procedur banku. | Całodobowy dostęp we własnym domu. |
| Koszt | Opłata za najem, najczęściej pobierana okresowo. Cena zależy od banku i rozmiaru skrytki. | Jednorazowy zakup, a czasem także koszt montażu i zakotwienia. |
| Bezpieczeństwo fizyczne | Skarbiec, kontrola dostępu i zabezpieczenia oddziału zapewniają zwykle wyższy poziom ochrony niż typowy sejf domowy. | Ochrona zależy od certyfikatu, klasy odporności, montażu i zabezpieczeń domu. |
| Odpowiedzialność prawna | Nie jest taka sama jak odpowiedzialność banku za środki na rachunku. Zakres wynika z umowy, regulaminu i okoliczności szkody. | Może być objęty ubezpieczeniem, ale ubezpieczyciel zwykle wymaga określonej klasy sejfu i prawidłowego montażu. |
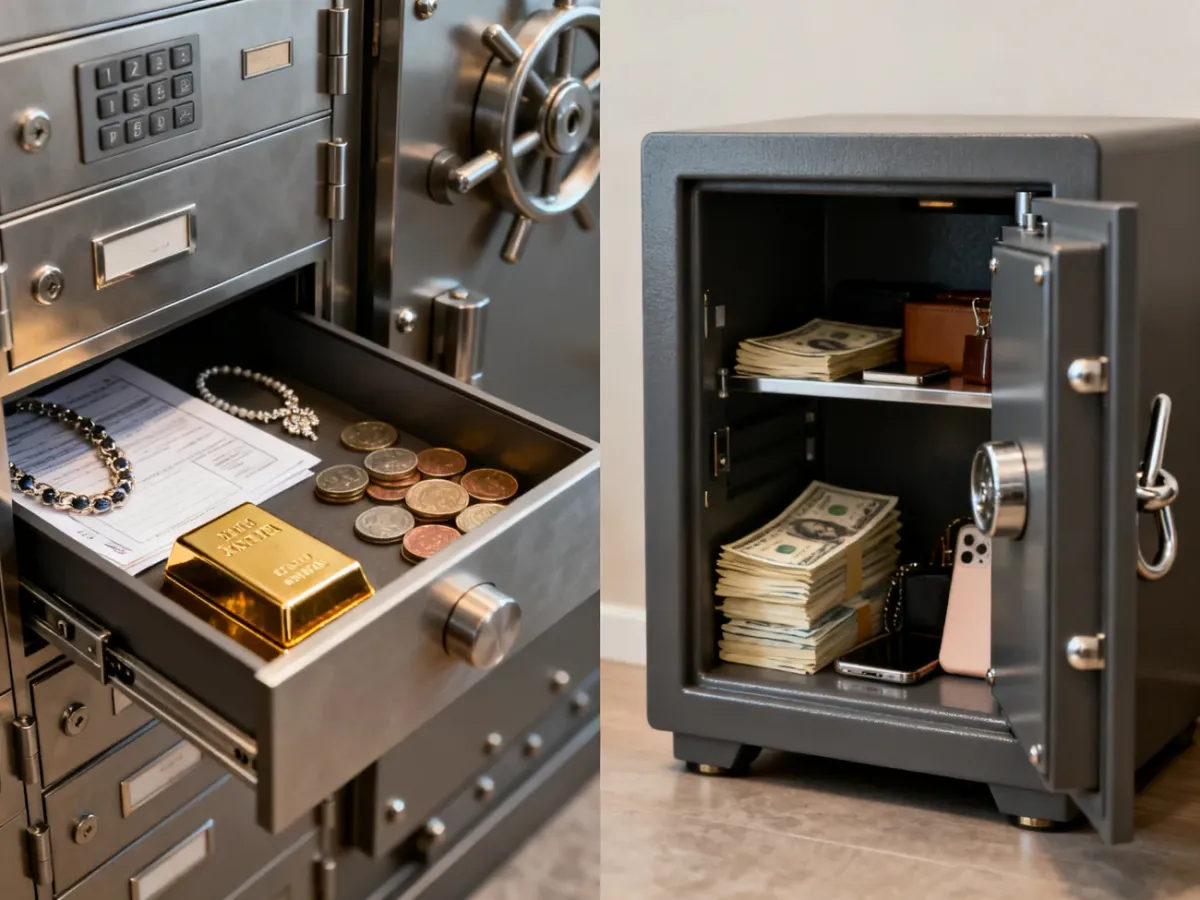
Skrytka lepiej pasuje do przedmiotów o dużej wartości, których nie potrzebujesz codziennie, na przykład biżuterii, dokumentów, pamiątek, monet lub sztabek. Sejf domowy sprawdza się przy gotówce i rzeczach używanych regularnie. W wielu przypadkach rozsądne jest połączenie obu rozwiązań, czyli przechowywanie najcenniejszych przedmiotów w skrytce, a niewielkiej kwoty i rzeczy potrzebnych na co dzień w domu.
Kto może uzyskać dostęp do skrytki?
Właściciel nie jest jedyną osobą, która może uzyskać dostęp do zawartości. Uprawnienia innych osób zależą od podstawy prawnej, umowy oraz regulaminu banku. W szczególnych sytuacjach skrytka może zostać otwarta przez:
- Policję, jeżeli wykonuje czynności na podstawie właściwego umocowania prawnego.
- Prokuratora prowadzącego postępowanie lub nadzorującego czynności procesowe.
- Komornika, gdy zawartość podlega zajęciu w postępowaniu egzekucyjnym.
- Służby specjalne lub celne, jeżeli przepisy i decyzja uprawnionego organu dają im takie prawo.
Nie oznacza to, że służby mogą swobodnie przeglądać każdą skrytkę. Dostęp powinien wynikać z konkretnej podstawy prawnej, na przykład postanowienia lub nakazu właściwego organu. Warto też sprawdzić, co dzieje się po śmierci najemcy, ponieważ prawa do dostępu mogą przejść na osoby wskazane w umowie lub spadkobierców dopiero po przeprowadzeniu wymaganych formalności.
Co w razie kradzieży zawartości?
Bank nie prowadzi zwykle pełnej, bieżącej ewidencji rzeczy umieszczanych w skrytce. Właśnie dlatego klient może zostać obciążony ciężarem wykazania, co znajdowało się w środku oraz jaka była wartość tych przedmiotów. Pomocne bywają faktury, umowy zakupu, fotografie, wyceny, dokumenty ubezpieczeniowe i informacje o pochodzeniu mienia.
Odpowiedzialność banku nie działa tak samo jak gwarancja środków na rachunku. Skrytka nie jest depozytem pieniężnym, a jej zawartość nie korzysta automatycznie z ochrony BFG. Zakres odpowiedzialności trzeba oceniać na podstawie umowy, regulaminu, stanu skrytki, zabezpieczeń i dowodów dotyczących szkody. Przy sporze o dużą wartość warto skonsultować dokumenty z prawnikiem.
Na co trzeba uważać przy wynajmie?
Skrytki bankowe są dostępne tylko w wybranych placówkach, a ich liczba może być ograniczona. W praktyce trzeba sprawdzić nie tylko cenę, lecz także rozmiar skrytki, możliwość dopisania pełnomocnika, zasady dostępu oraz wymaganie posiadania rachunku w danym banku. Oferta i dostępność zmieniają się, dlatego informacje należy potwierdzić bezpośrednio w placówce.
Nie wolno przechowywać w skrytce przedmiotów, których posiadanie lub magazynowanie jest zabronione. Dotyczy to między innymi broni, narkotyków, materiałów toksycznych, przedmiotów pochodzących z przestępstwa oraz rzeczy łatwo psujących się. Szczegółowy katalog zawsze wynika z regulaminu konkretnej usługi.
Utrata klucza może oznaczać konieczność awaryjnego otwarcia i wymiany zamka na koszt najemcy. Trzeba też pilnować terminu płatności i końca umowy. Jeżeli umowa wygaśnie, a klient nie odbierze zawartości, bank może postąpić zgodnie z procedurą przewidzianą w umowie i regulaminie. W określonych przypadkach rzeczy mogą zostać wyjęte ze skrytki i przekazane do depozytu sądowego.
Alternatywą są prywatne firmy depozytowe. Ich status prawny, regulamin, zakres odpowiedzialności, ubezpieczenie i sposób nadzoru mogą różnić się od warunków bankowych. Przed podpisaniem umowy trzeba sprawdzić, kto faktycznie przechowuje mienie, jakie są limity odpowiedzialności i jak wygląda procedura wypłaty odszkodowania.
Jak wybrać sposób przechowywania wartościowych rzeczy?
Przed podpisaniem umowy warto przejść przez kilka decyzji, które ograniczają ryzyko nieporozumień:
- Określ, jak często będziesz potrzebować dostępu do przechowywanych przedmiotów.
- Sprawdź, czy rozmiar skrytki odpowiada rzeczywistej zawartości i planowanym zakupom.
- Przeczytaj umowę, regulamin, limity odpowiedzialności oraz zasady postępowania po wygaśnięciu najmu.
- Przygotuj dokumenty potwierdzające własność i wartość najcenniejszych rzeczy, nie wkładając ich do tej samej skrytki.
- Zapytaj o zasady dostępu pełnomocnika, procedurę po utracie klucza i możliwość ubezpieczenia.
Czy sejf bankowy jest bezpieczny?
Tak, skrytka bankowa jest zwykle bezpieczniejsza fizycznie niż typowy sejf domowy, szczególnie przy przechowywaniu kosztowności używanych rzadko. Nie jest jednak rozwiązaniem bez ryzyka. Nie chroni automatycznie przed zajęciem przez uprawniony organ, nie jest rachunkiem objętym gwarancją BFG, a w razie szkody wymaga udowodnienia zawartości i jej wartości.
Wybierz skrytkę, gdy najważniejsze są ochrona i ograniczenie dostępu. Wybierz sejf domowy, gdy liczy się szybki dostęp i codzienna wygoda. Przy większym majątku rozsądny może być podział przedmiotów między oba miejsca, z zachowaniem dokumentacji własności i sprawdzeniem warunków ubezpieczenia.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. W przypadku sporu z bankiem lub przechowywania przedmiotów o znacznej wartości skonsultuj umowę z prawnikiem albo doradcą ubezpieczeniowym.

