
Najwięcej złota wydobywają Chiny, Rosja i Australia. W 2025 roku ich kopalnie dostarczyły odpowiednio około 380, 310 i 280 ton kruszcu. Globalne wydobycie kopalniane wyniosło w zależności od metodologii około 3300–3672 ton, ale całkowita podaż była wyższa, ponieważ obejmuje także recykling złota.
Ranking największych producentów złota
Poniższe zestawienie opiera się na danych United States Geological Survey z raportu Mineral Commodity Summaries 2026, dotyczących produkcji kopalnianej w 2025 roku. Różnice między statystykami USGS i World Gold Council wynikają z odmiennego sposobu zbierania oraz opracowywania danych.
| Pozycja | Kraj | Wydobycie w 2025 roku |
|---|---|---|
| 1 | Chiny | 380 ton |
| 2 | Rosja | 310 ton |
| 3 | Australia | 280 ton |
| 4 | Kanada | 200 ton |
| 5 | Stany Zjednoczone | 160 ton |
| 6 | Ghana | 150 ton |
| 7 | Meksyk | 140 ton |
| 8 | Kazachstan | 130 ton |
| 9 | Uzbekistan | 129 ton |
| 10 | Peru | 110 ton |
Chiny, Rosja i Australia odpowiadają łącznie za blisko jedną trzecią światowego wydobycia kopalnianego. Złoto pozyskuje się w około 70 krajach, lecz większość produkcji koncentruje się w kilkunastu państwach dysponujących dużymi złożami, rozbudowaną infrastrukturą i kapitałem potrzebnym do prowadzenia kosztownych projektów górniczych.
Wydobycie kopalniane a całkowita podaż złota
W rankingu państw liczy się wydobycie kopalniane, czyli złoto uzyskane bezpośrednio z rud i osadów. Nie należy utożsamiać go z całkowitą podażą rynku. Ta obejmuje także metal odzyskany z przetopu biżuterii, złomu przemysłowego i innych wcześniej wyprodukowanych wyrobów.
Według danych przytoczonych przez World Gold Council w 2025 roku światowa produkcja kopalniana wyniosła około 3672 ton, a całkowita podaż sięgnęła około 5002 ton. USGS podaje dla samego wydobycia wartość 3300 ton. Nie oznacza to sprzeczności dotyczącej fizycznej ilości złota, lecz różnicę w metodologii i zakresie danych.
Dlaczego Chiny, Rosja i Australia dominują?
Chiny
Chiny utrzymują pozycję największego producenta od 2007 roku. W 2025 roku wydobyły około 380 ton. Najważniejsze regiony górnicze znajdują się między innymi w prowincjach Shandong, Henan i Jiangxi. Duża produkcja wynika z połączenia rozbudowanej bazy kopalń, działalności państwowych koncernów oraz inwestycji prywatnych grup, takich jak Zijin Mining Group.
Chiński sektor obejmuje wiele kopalń różnej wielkości. Jednocześnie zaostrzenie wymagań środowiskowych doprowadziło do ograniczenia działalności części mniejszych i mniej nowoczesnych zakładów. Państwo jest także jednym z największych konsumentów złota, co wzmacnia znaczenie krajowego wydobycia.
Rosja
Rosja zajęła drugie miejsce z wynikiem około 310 ton. Najważniejsze obszary wydobycia leżą na Syberii Wschodniej i Dalekim Wschodzie. Jedną z najważniejszych kopalń jest Olimpiada w Kraju Krasnojarskim, należąca do Polyus.
Sankcje ograniczyły dostęp rosyjskich firm do części zachodnich rynków, usług finansowych i nowoczesnych technologii. Eksport został w większym stopniu skierowany do państw Azji i grupy BRICS. Nie zmieniło to jednak od razu skali wydobycia, ponieważ Rosja dysponuje rozbudowaną bazą surowcową i dużymi krajowymi producentami.
Australia
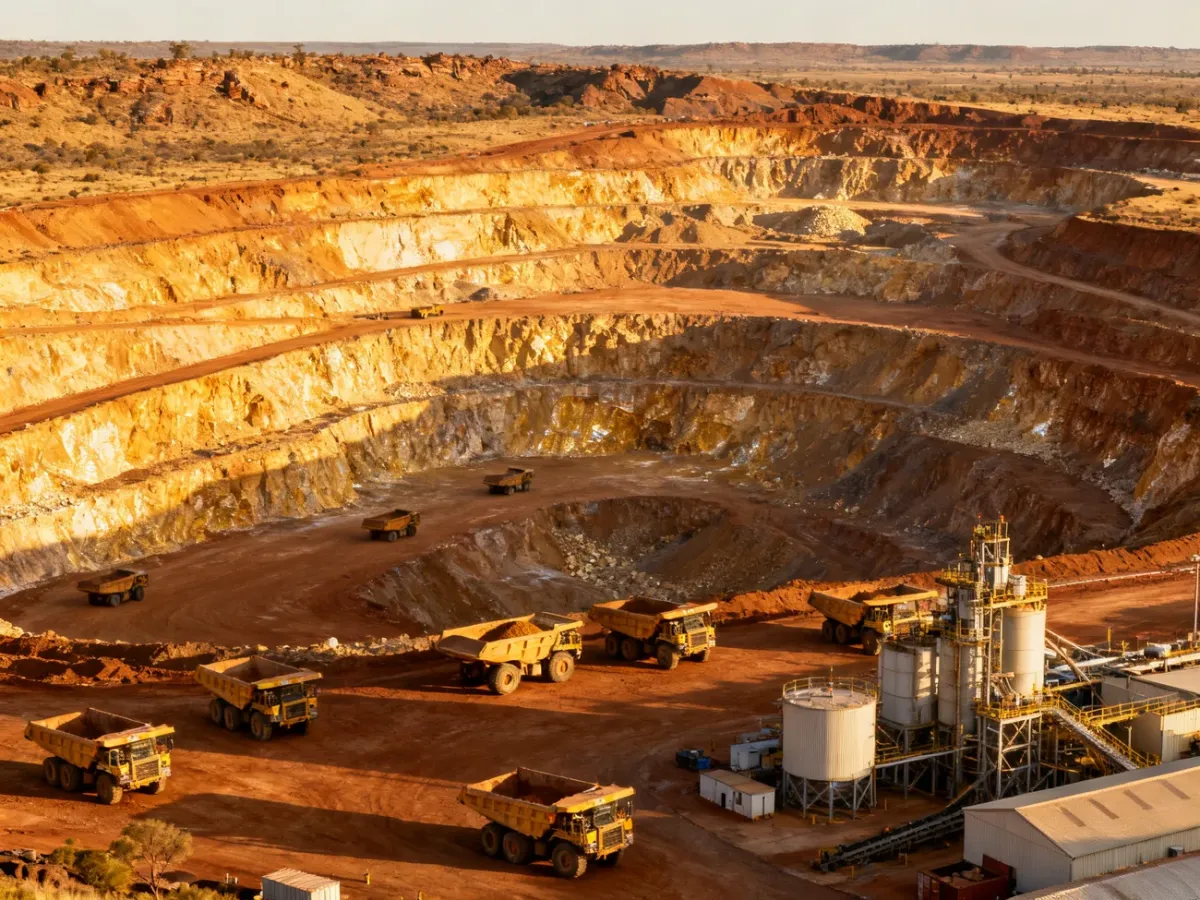
Australia wyprodukowała około 280 ton. Ponad połowa krajowego wydobycia pochodzi z Australii Zachodniej, regionu o wyjątkowo bogatej geologii i dobrze rozwiniętej infrastrukturze górniczej. Ważne projekty znajdują się także w Nowej Południowej Walii, między innymi w rejonie Cadia Valley.
Na produkcję wpływają wysokie ceny złota, ale także koszty energii, dostępność pracowników, pogoda, jakość rudy i przerwy w łańcuchach dostaw. Australia ma duże rezerwy i prowadzi ekspansję części istniejących projektów, dlatego pozostaje jednym z najbardziej stabilnych producentów.
Co wpływa na wielkość wydobycia złota?
Sam fakt występowania złoża nie przesądza jeszcze o rozpoczęciu eksploatacji. Projekt musi być technicznie wykonalny, opłacalny i możliwy do prowadzenia w warunkach określonych przez prawo. Największe znaczenie mają:
- Cena złota – wysokie notowania mogą uzasadniać eksploatację rud o mniejszej zawartości kruszcu.
- Jakość i dostępność złóż – głębokość, zawartość złota oraz warunki geologiczne wpływają na koszty budowy i pracy kopalni.
- Regulacje środowiskowe ESG – wymogi dotyczące wody, odpadów, emisji i rekultywacji mogą wydłużać przygotowanie projektu oraz zwiększać nakłady.
- Sytuacja geopolityczna – sankcje, wojny i ograniczenia handlowe mogą utrudniać eksport, finansowanie oraz dostęp do maszyn.
- Technologia – automatyzacja, monitoring geotechniczny i precyzyjne metody przerobu pomagają wydobywać złoto z głębszych lub uboższych rud.
Gdzie jeszcze wydobywa się dużo złota?
Afryka pozostaje jednym z najważniejszych regionów wydobywczych. Ghana należy do światowej czołówki, a istotną rolę zachowują także Republika Południowej Afryki, Mali i Tanzania. RPA, dawniej światowy lider dzięki złożom Witwatersrand, zmaga się dziś z dużą głębokością kopalń, kosztami energii, bezpieczeństwem pracy i stopniowym wyczerpywaniem łatwiej dostępnych pokładów.
Ameryka Północna opiera swoją pozycję przede wszystkim na Kanadzie i Stanach Zjednoczonych. W Kanadzie około 70% produkcji pochodzi z Ontario i Quebecu. W USA dominuje Nevada, skąd pochodzi większość krajowego wydobycia, głównie z dużych kopalń odkrywkowych.
Rosnące znaczenie mają także Kazachstan i Uzbekistan. W Uzbekistanie najważniejszym aktywem pozostaje kopalnia Muruntau, jedna z największych odkrywkowych kopalń złota na świecie. Peru jest z kolei największym producentem w Ameryce Południowej, choć część wydobycia odbywa się poza formalnym sektorem górniczym, co zwiększa problemy środowiskowe i społeczne.
Polska nie należy do liczących się producentów. Złoto odzyskuje się głównie jako produkt uboczny przerobu rud miedziowo-srebrowych na Dolnym Śląsku. Według danych przytoczonych przez Państwowy Instytut Geologiczny KGHM Polska Miedź odzyskała w 2025 roku około 594 kilogramów złota.
Jak może zmienić się światowe wydobycie?
Czołówka rankingu jest relatywnie stabilna, lecz utrzymanie produkcji wymaga coraz większych nakładów. Łatwo dostępne złoża są stopniowo eksploatowane, a nowe odkrycia wymagają dłuższych badań i kosztowniejszej infrastruktury. Rosną także wymagania środowiskowe oraz koszty energii i pracy.
Nie oznacza to automatycznie gwałtownego spadku podaży. Wyższa cena złota może uruchamiać projekty wcześniej uznawane za marginalne, a rozwój technologii zwiększa odzysk metalu z rudy. Na światowy rynek trafia też złoto z recyklingu, którego wielkość nie zależy bezpośrednio od nowych kopalń. Największymi producentami pozostają więc prawdopodobnie te państwa, które łączą bogate złoża z kapitałem, technologią i stabilnym zapleczem operacyjnym.

