
Standardowa polisa mieszkaniowa zwykle nie chroni całej wartości złota przechowywanego w domu. Kruszec może być objęty niskim limitem, potraktowany jak gotówka albo wyłączony z ochrony. Aby realnie zabezpieczyć sztabki i monety, potrzebujesz rozszerzenia dotyczącego przedmiotów wartościowych, dokumentów potwierdzających własność oraz zabezpieczeń wskazanych w OWU.
Dlaczego standardowa polisa mieszkaniowa nie wystarczy?
Ubezpieczyciele często rozróżniają zwykłe ruchomości domowe, biżuterię, gotówkę, monety kolekcjonerskie i złoto inwestycyjne. Sztabki oraz monety bulionowe mogą mieć osobne limity odpowiedzialności, a w niektórych wariantach ochrony nie są objęte polisą bez dodatkowego rozszerzenia.
Nawet gdy złoto znajduje się w kategorii kosztowności, suma wypłaty może być znacznie niższa od jego rzeczywistej wartości. Dlatego przed podpisaniem umowy sprawdź nie tylko ogólną sumę ubezpieczenia ruchomości, lecz także sub-limit dotyczący metali szlachetnych. Ubezpieczyciel może też wymagać faktur, certyfikatów, zdjęć przedmiotów albo wyceny rzeczoznawcy.
Biżuteria i złoto inwestycyjne nie zawsze są traktowane tak samo. Dla biżuterii znaczenie może mieć cena zakupu lub koszt wytworzenia, natomiast dla sztabek i monet sposób wyceny szkody powinien wynikać wprost z OWU. Nie zakładaj więc, że ochrona obejmująca złote pierścionki automatycznie obejmuje również sztabki.
Jak krok po kroku ubezpieczyć złoto w domu?
Proces najlepiej przeprowadzić przed zakupem polisy, a nie dopiero po kradzieży. Kolejne działania powinny wyglądać następująco:
- Spisz i wyceń posiadany kruszec – przygotuj listę sztabek i monet, ich masę, producenta, numer seryjny, rodzaj oraz orientacyjną wartość. Zachowaj faktury, paragony, certyfikaty autentyczności i potwierdzenia płatności. Przy większej wartości może być potrzebna niezależna wycena.
- Sprawdź zabezpieczenia nieruchomości – oceń, gdzie stanie sejf, czy można go trwale zakotwić oraz czy dom lub mieszkanie ma wymagane drzwi, zamki, alarm albo monitoring. Nie kupuj sejfu wyłącznie na podstawie jego wyglądu lub deklarowanej odporności.
- Zapytaj o rozszerzenie dla przedmiotów wartościowych – przedstaw ubezpieczycielowi rodzaj kruszcu, jego wartość i miejsce przechowywania. Poproś o potwierdzenie, czy polisa obejmuje sztabki, monety bulionowe oraz kradzież bez widocznych śladów włamania.
- Udokumentuj stan i sposób przechowywania – wykonaj zdjęcia złota, numerów seryjnych, sejfu, jego certyfikatu i sposobu zakotwienia. Dokumenty przechowuj poza miejscem, w którym znajduje się kruszec, najlepiej także w zaszyfrowanej kopii elektronicznej.
- Porównaj OWU z ofertą – sprawdź limity, wyłączenia, udział własny, metodę wyceny szkody i warunki wypłaty. Sama informacja sprzedawcy, że „kosztowności są objęte ochroną”, nie zastępuje konkretnego zapisu w umowie.
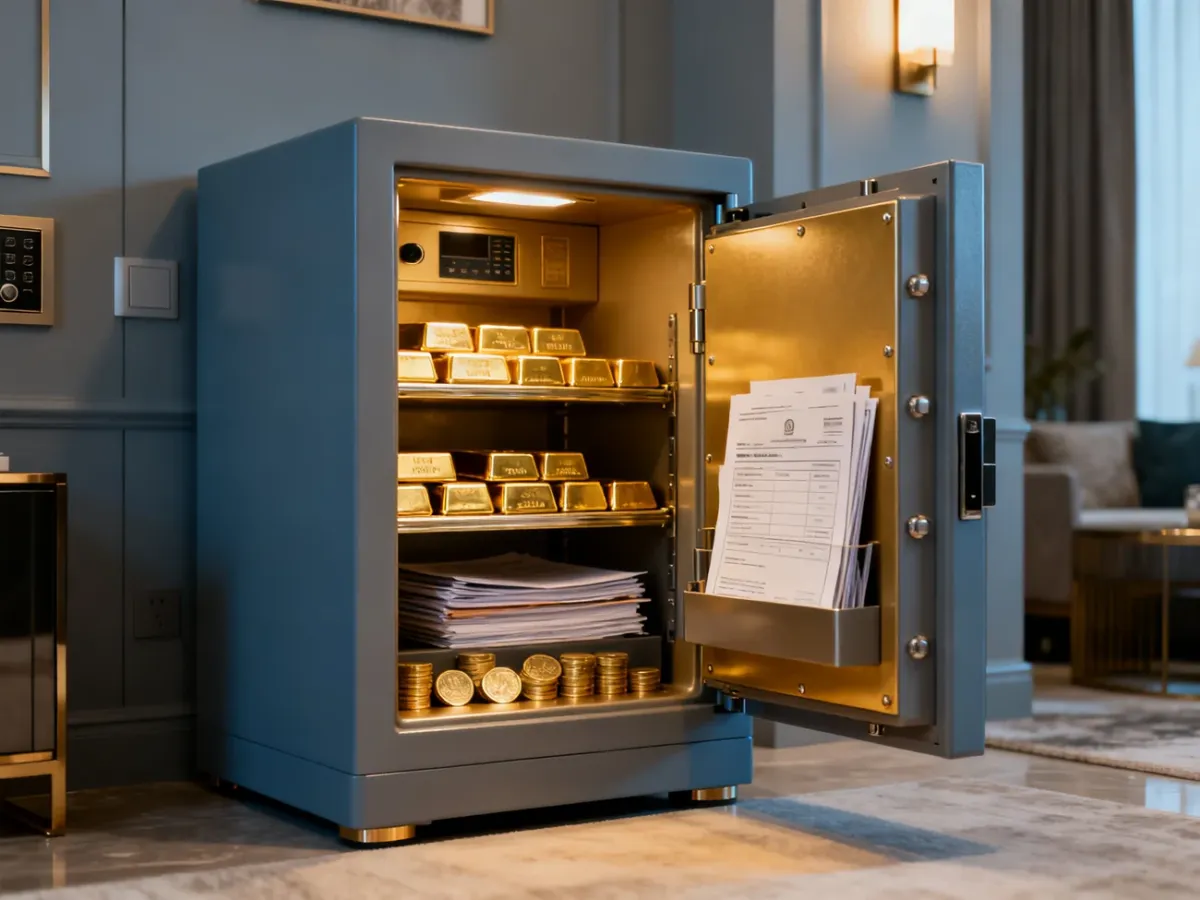
Jakie wymagania techniczne stawiają ubezpieczyciele?
Przy większej wartości złota ubezpieczyciel zwykle wymaga nie tylko zakupu polisy, lecz także utrzymywania określonego poziomu zabezpieczeń. Dokładne warunki zależą od sumy ubezpieczenia i treści OWU. Najczęściej sprawdzane są:
- Sejf zgodny z EN 1143-1 – norma określa klasy odporności na włamanie. Ubezpieczyciel może wskazać minimalną klasę wymaganą przy danej wartości mienia.
- Trwałe kotwienie – sejf powinien być przymocowany do ściany nośnej albo stabilnej podłogi zgodnie z instrukcją producenta. Sam ciężar urządzenia nie zawsze wystarcza.
- Alarm lub monitoring – przy wyższych sumach ochrona może wymagać systemu alarmowego, powiadamiania agencji ochrony albo monitoringu. Sprawdź, czy system musi mieć określoną klasę lub potwierdzenie instalatora.
- Ograniczony dostęp – klucze, kody i dane dotyczące lokalizacji sejfu powinny być dostępne wyłącznie dla osób upoważnionych. Otwarte drzwi sejfu lub pozostawiony klucz mogą zostać uznane za rażące niedbalstwo.
- Właściwe miejsce przechowywania – OWU może wyłączać garaż, piwnicę, strych, budynek gospodarczy lub domek letniskowy. Liczy się nie tylko sam sejf, ale też lokalizacja wskazana w umowie.
Certyfikat sejfu, dowód zakupu i dokument potwierdzający montaż zachowaj razem z dokumentacją polisy. Jeśli później zmienisz miejsce przechowywania albo system alarmowy, poinformuj o tym ubezpieczyciela, gdy wymagają tego warunki umowy.
Standardowa polisa czy rozszerzenie – co wybrać?
Najważniejsza różnica polega na tym, że standardowa ochrona może obejmować złoto tylko ubocznie i do niskiego limitu, natomiast rozszerzenie pozwala wskazać konkretną wartość oraz dodatkowe warunki przechowywania.
| Cecha | Standardowa polisa | Rozszerzenie dla przedmiotów wartościowych |
|---|---|---|
| Zakres | Zwykle ograniczony do ruchomości lub ogólnej kategorii kosztowności | Może obejmować wskazane sztabki, monety i inne kosztowności |
| Limity | Często niskie i wspólne dla kilku rodzajów mienia | Ustalane dla wyższej, zadeklarowanej wartości |
| Zabezpieczenia | Podstawowe wymagania dotyczące lokalu | Certyfikowany sejf, kotwienie, alarm lub monitoring mogą być warunkiem ochrony |
| Koszt | Zwykle niższa składka, ale także mniejsza ochrona | Wyższa składka zależna od wartości, ryzyka i zabezpieczeń |
Przy niewielkiej wartości kruszcu rozszerzenie polisy mieszkaniowej może być wystarczające, o ile limit odpowiada realnej stracie. Gdy wartość złota znacząco przekracza limity mieszkaniowe, zapytaj o indywidualne ubezpieczenie kosztowności albo rozważ profesjonalny depozyt. W skarbcu operatora ochrona bywa częścią usługi, ale trzeba sprawdzić, kto jest ubezpieczycielem i jaka jest suma odpowiedzialności.
Dlaczego ubezpieczyciel może odmówić wypłaty?
Odmowa albo obniżenie odszkodowania najczęściej wynika z niespełnienia warunków zapisanych w OWU, a nie z samego faktu posiadania złota. Typowe problemy to:
- Rażące niedbalstwo – na przykład pozostawienie otwartego sejfu, udostępnienie kodu osobie nieuprawnionej lub przechowywanie klucza w łatwo dostępnym miejscu.
- Brak dowodów własności i wartości – bez faktur, certyfikatów, zdjęć lub wyceny ustalenie wysokości szkody może być trudne.
- Przechowywanie poza sejfem – położenie złota w szufladzie, zwykłej kasetce, garażu albo na strychu może naruszać warunki ochrony.
- Brak wymaganych śladów włamania – niektóre polisy obejmują tylko kradzież z włamaniem, a nie zabór mienia przez otwarte okno lub drzwi.
- Niezgodność z OWU – przykładem może być niewłaściwe zakotwienie sejfu, niesprawny alarm, przekroczenie limitu albo przechowywanie złota pod innym adresem niż wskazany w umowie.
Co sprawdzić w OWU przed podpisaniem umowy?
Przed zawarciem polisy przejdź przez krótką listę kontrolną:
- Sprawdź limit dla sztabek, monet bulionowych, biżuterii i innych metali szlachetnych.
- Upewnij się, że suma ubezpieczenia odpowiada aktualnej wartości całego zbioru.
- Zweryfikuj, czy „kradzież” oznacza wyłącznie włamanie, czy obejmuje także kradzież bez śladów sforsowania zabezpieczeń.
- Przeczytaj wymagania dotyczące klasy sejfu, normy EN 1143-1, kotwienia, alarmu i monitoringu.
- Sprawdź, czy odszkodowanie jest liczone według wartości rynkowej, zadeklarowanej, ceny zakupu czy innej metody.
- Ustal, jakie dokumenty trzeba przedstawić po szkodzie i czy obowiązuje udział własny.
- Przeczytaj wyłączenia dotyczące rażącego niedbalstwa, piwnic, garaży, strychów i innych miejsc poza lokalem mieszkalnym.
Ubezpieczenie nie zastępuje zabezpieczeń fizycznych. Najpierw zadbaj o certyfikowany, prawidłowo zakotwiony sejf i ograniczenie dostępu do informacji o kruszcu, a dopiero potem dobierz zakres ochrony do jego wartości.
Artykuł ma charakter informacyjny i nie stanowi porady finansowej ani prawnej. Warunki ochrony, limity i wymagania techniczne zależą od konkretnej umowy oraz OWU. Przed podpisaniem polisy skonsultuj zakres ochrony z ubezpieczycielem lub niezależnym doradcą.

